


-
Курсы для прадпрымальнікаў
-
 Іншае
-
Замежныя навучальныя дапаможнікі
-
Фатаграфія і мантаж
-
Упраўленне супольнасцю і прыватны домен
-
Напісанне для медыя і капірайтынг
-
Праекты дадатковага даходу
-
Электронная камерцыя
-
Кароткія відэа і жывыя трансляцыі
-
Штучны інтэлект (AI)
-
Праграмы і інструменты
-
Аперацыйныя сістэмы
-
Плагіны і скрыпты
-
Праграмы MacOS
-
Праграмы Android
-
Праграмы Windows
Практычны курс па новых правілах ПДВ на 2026 год – поўнае кіраўніцтва ад разбору да ўкаранення самых свежых палітык
-
План заробку на фармінгу гульнявой валюты: 1k+ у дзень, стабільны праект на тры гады, звычайны чалавек можа займацца ў вольны час!【раскрыццё】
Даведачны матэрыял — уключаны ў членства Стаць членам -
Учебный лагерь по продажам в Douyin с сопровождением: камера не нужна, новичок по шагам делает продающие короткие ролики
Даведачны матэрыял — уключаны ў членства Стаць членам -
План зарабатку на гульнявой здабычы золата пры першым выпуску: 1000+ у дзень, звычайныя людзі ў вольны час [Раскрыццё]
Даведачны матэрыял — уключаны ў членства Стаць членам






-
Master Lu v6.1024.4105.1121 палегчаная аднафайлавая версія [Праграмны молат·R1880]
Даведачны матэрыял — уключаны ў членства Стаць членам -
Праграма для стварэння двухмернай мультыплікацыйнай анімацыі Moho Pro v14.3 [Праграма-малаток·R2355]
Даведачны матэрыял — уключаны ў членства Стаць членам -
Праграма для рэдагавання і апрацоўкі відэа на камп'ютары Aiseesoft Filmai v1.0.18 【Праграмны молат·R2470】
Даведачны матэрыял — уключаны ў членства Стаць членам -
Microsoft To Do v2.147 афіцыйная бясплатная версія
Даведачны матэрыял — уключаны ў членства Стаць членам -
Плагін-асцылограф для карэкцыі колеру відэа PR/AE/DaVinci/FCPX Nobe OmniScope Win1.11.15 / Mac1.10.138【Праграмнае забеспячэнне·R2748】
Даведачны матэрыял — уключаны ў членства Стаць членам





Курс па новых правілах ПДВ 2026 года: ад разбору закона да практычнага выканання, поўнае засваенне сутнасці новых правілаў
4 сакавіка 2026 года
Разбор падатковай палітыкі і практыка
Кіраўнікі прадпрыемстваў, фінансавыя дырэктары, падатковыя бухгалтары, кансультанты па падатковых пытаннях
Гэты курс «Падрабязны курс па новых правілах ПДВ 2026 года» створаны спецыяльна для кіраўнікоў прадпрыемстваў і спецыялістаў у галіне фінансаў і падаткаў, зглыбокім разборам заканадаўства як асновай, практычным выкананнем як ядром, камплаенс-рызыкамі як базавай лініяй, павышэннем каштоўнасці як мэтай. Курс адмаўляецца ад абстрактных акадэмічных тлумачэнняў і фрагментарных парад, прапаноўваючы поўны цыкл навучання: ад разбору арыгінальных тэкстаў закона і параўнання старых і новых правілаў да бухгалтарскага ўліку, падатковай дэкларацыі, прадухілення рызык і камплаенс-планавання.
Дзякуючы гэтаму курсу вы пабудуеце поўную сістэму ведаў пра новыя правілы ПДВ,поўнае засваенне сутнасці новых правілаў. Вы навучыцеся хутка выяўляць і рэагаваць на ключавыя змены: статус падатковага плацельшчыка, прыраўнаванне да продажу, змяшаны продаж, авалодаеце навыкамі прымянення пастаяннага вяртання падатку на дададзеную вартасць і зразумееце ўплыў распаўсюджвання электронных лічбавых рахункаў-фактур. У выніку гэта дапаможа вам перайсці ад«разумення палітыкі» да «ўмення ўкараняць, захоўваць камплаенс і аптымізаваць».
- 1.Гісторыя развіцця заканадаўства аб ПДВ
- 2.Дададзеная мэта заканадаўства
- 3.Змены ў падатковых плацельшчыках
- 4.Правілы вызначэння аперацый, якія абкладаюцца падаткам на тэрыторыі краіны, значна змяніліся
- 5.Правілы прыраўнавання да продажу цалкам змяніліся
- 6.Сфера аперацый, не абкладаемых ПДВ, скарочана, але таксама пашырана
- 7.Падкрэсліць асаблівасці падатку звыш кошту, метад разліку падатку, вызначэнне малога падаткаплацельшчыка
- 8.Адмена падатковай стаўкі, змена правілаў змешаных продажаў
- 9.Прынцыпы ўтрымання падатку пры безгандлёвых плацяжах за мяжу, падатковыя дакументы, вызначэнне аб'ёму продажаў, змяненні ў вызначэнні аб'ёму продажаў, якія лічацца продажамі
- 10.Зацвярджэнне аб'ёму продажаў пры анамальных цэнах, нармалізацыя вяртання падатку на дададзеную вартасць
- 11.Звужэнне сферы падатку на дададзеную вартасць, які не падлягае выліку, пашырэнне сферы прымянення парога
- 12.Скарачэнне і карэкціроўка праектаў, вызваленых ад падатку на дададзеную вартасць, выключэнне з абмежаванняў па тэрмінах для малых прадпрыемстваў, якія адмаўляюцца ад ільгот і зноў іх атрымліваюць
- 13.Час узнікнення падатковага абавязацельства і месца выплаты падатку, змяненні ў падатковым перыядзе
- 14.Перадача інфармацыі мытняй, абмен падатковай інфармацыяй, распаўсюджванне электронных лічбавых рахункаў-фактур
- 15.Падрабязнае тлумачэнне новых правілаў для плацельшчыкаў падатку на дададзеную вартасць згодна з аб'явай №2 Падатковага ўпраўлення на 2026 год (1)
- 16.Падрабязнае тлумачэнне новых правілаў для плацельшчыкаў падатку на дададзеную вартасць згодна з аб'явай №2 Падатковага ўпраўлення на 2026 год (2)
- 17.Падрабязнае тлумачэнне новых правілаў для плацельшчыкаў падатку на дададзеную вартасць згодна з аб'явай №2 Падатковага ўпраўлення на 2026 год (3)
- 18.Падрабязнае тлумачэнне новых правілаў для плацельшчыкаў падатку на дададзеную вартасць згодна з аб'явай №2 Падатковага ўпраўлення на 2026 год (4)
- 19.Падрабязнае тлумачэнне змяненняў у таварах са стаўкай 9% згодна з аб'явай №9 Міністэрства фінансаў і падатковага ўпраўлення на 2026 год (1)
- 20.Падрабязнае тлумачэнне змяненняў у таварах са стаўкай 9% згодна з аб'явай №9 Міністэрства фінансаў і падатковага ўпраўлення на 2026 год (2)
- 21.Падрабязнае тлумачэнне змяненняў у таварах са стаўкай 9% згодна з аб'явай №9 Міністэрства фінансаў і падатковага ўпраўлення на 2026 год (3)
- 22.Паведамленне аб фінансах і падатках № 9 за 2026 год - падрабязнае тлумачэнне змяненняў у каментарах да продажу паслуг, нематэрыяльных актываў і нерухомасці
- 23.Паведамленне аб фінансах і падатках № 9 за 2026 год - падрабязнае тлумачэнне змяненняў у каментарах да продажу паслуг, нематэрыяльных актываў і нерухомасці
💡 Парада для навучання:Змест падручніка заснаваны на галіновай практыцы на момант публікацыі; рэкамендуецца ўлічваць актуальныя правілы платформы падчас навучання.
Падобныя курсы
Вялікі практычны курс дакладнага прыцягнення кліентаў: разбор кейсаў суперіндывідуалаў, нізкавыдатны пошук якасных кліентаў
Праект бота для міні-гульняў (AFK): працуе з аднаго тэлефона — не пра ўдачу, а пра гарантаванае выкананне, лёгка 500+ у дзень! [Раскрыццё]
Soda Music + Tencent Musician па схеме AFK: праект для лянівых, дапускае пакетны запуск, без ручнога кантролю, новічкі лёгка стартуюць [Раскрыта]
Столь інтэрнэт-праектаў 2026 года: як звычайныя людзі могуць зарабляць 100K на месяц на платных ведавых прадуктах і пераступіць на ўзровень вышэй
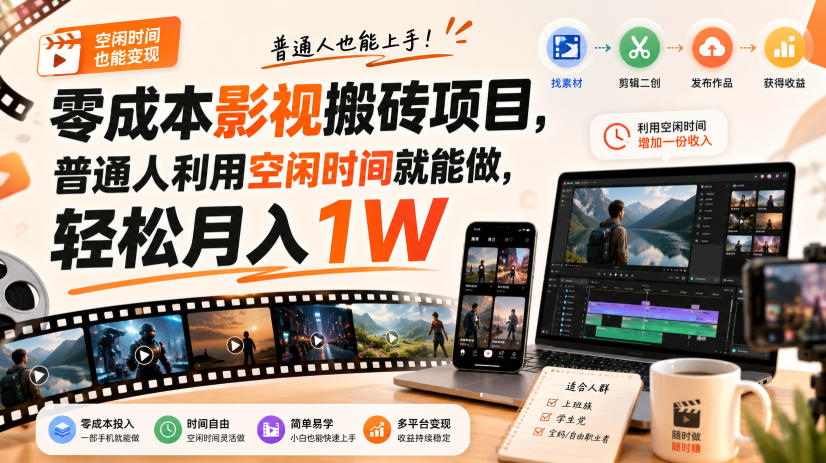
Праект перапродажу фільмаў і ТБ без выдаткаў: звычайныя людзі могуць рабіць у вольны час і лёгка зарабляць 10K на месяц (раскрыта)
Манетызацыя віртуальных матэрыялаў праз міні-праграму для вэб-прадпрымальніцтва: мільён за год, дастаткова аднаго тэлефона, пабочны заробак без выдаткаў
