-
Khóa học khởi nghiệp
-
 Khác
-
Hướng dẫn từ nước ngoài
-
Chụp ảnh & Chỉnh sửa
-
Vận hành cộng đồng & Kênh riêng
-
Viết self-media & viết quảng cáo
-
Dự án thu nhập phụ
-
Thương mại điện tử
-
Video ngắn & Livestream
-
Trí tuệ nhân tạo (AI)
-
Phần mềm & Công cụ
-
Hệ điều hành
-
Plugin & Script
-
Phần mềm MacOS
-
Phần mềm Android
-
Phần mềm Windows
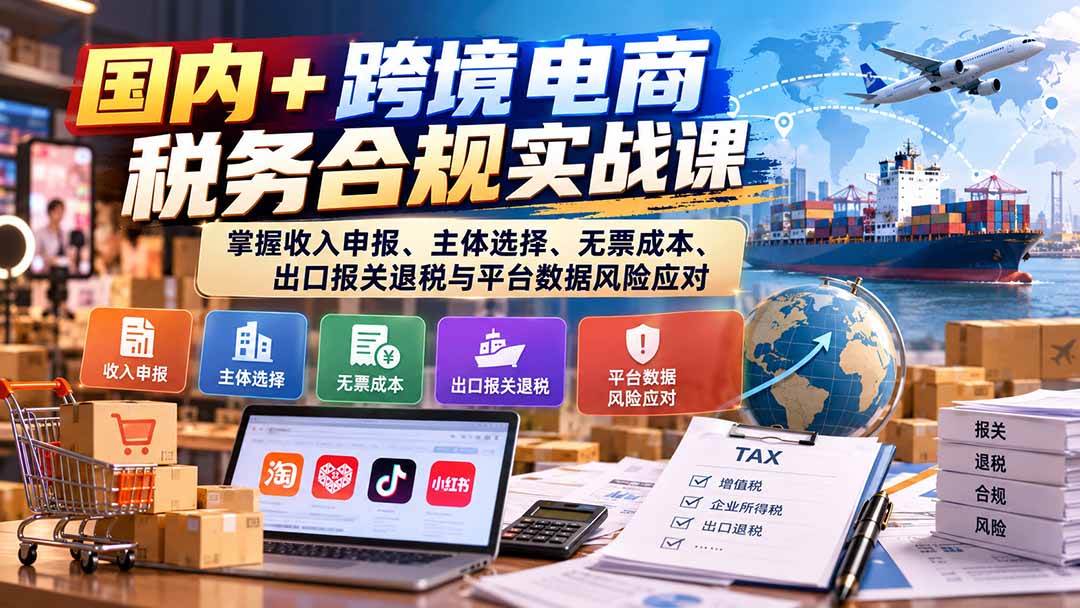
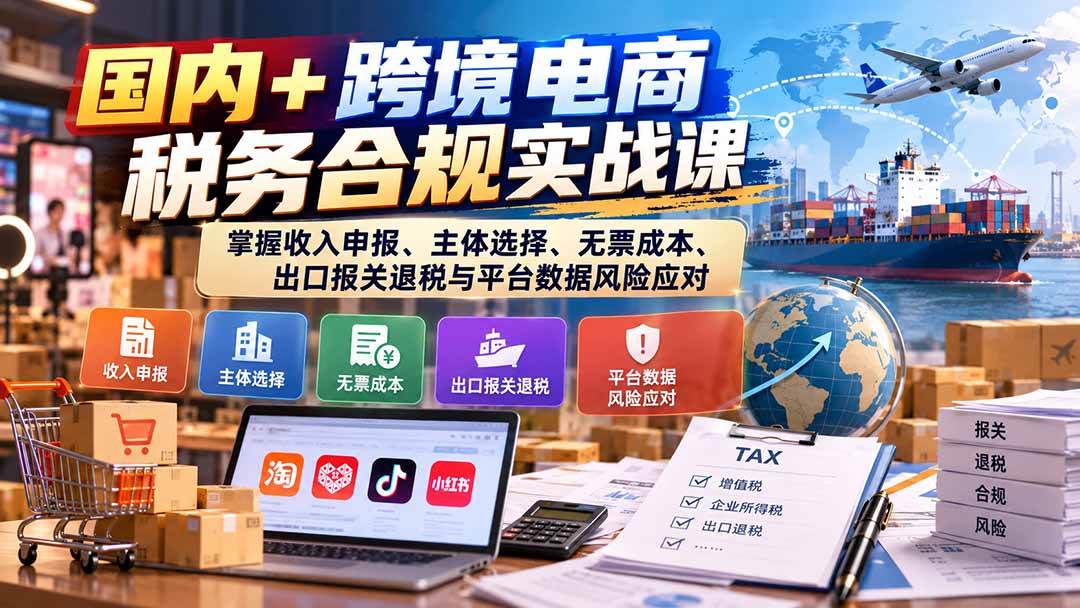
Khóa thực chiến hợp quy thuế thương mại điện tử nội địa + xuyên biên giới: nắm khai báo thu nhập, chọn chủ thể, chi phí không hóa đơn, báo hải quan xuất khẩu hoàn thuế và ứng phó rủi ro dữ liệu nền tảng
-
Kế hoạch kiếm tiền farm vàng game, thu 1k+/ngày, dự án ổn định ba năm, người bình thường tận dụng thời gian rảnh là làm được!【Bật mí】
Tài liệu học tham khảo — bao gồm trong hội viên Trở thành hội viên -
Kiếm tiền tự động hoàn toàn từ game hot: 500+ một ngày, không cần kinh nghiệm, thao tác đơn giản - nghề tay trái kiếm tiền từ game ổn định lâu dài nhất (tiết lộ)
Tài liệu học tham khảo — bao gồm trong hội viên Trở thành hội viên -
Chuột con lần này lập công rồi! Đừng hoảng khi gặp vấn đề định dạng Windows - công cụ chuyển đổi định dạng chuột con mã nguồn mở giúp bạn, công cụ hot trên GitHub
Tài liệu học tham khảo — bao gồm trong hội viên Trở thành hội viên -
Trại huấn luyện dự án bán hàng Douyin có kèm coaching: không cần lên hình, người mới làm theo bước là ra video bán hàng
Tài liệu học tham khảo — bao gồm trong hội viên Trở thành hội viên -
Kế hoạch kiếm tiền cày game phát hành đầu tiên: 1k+ mỗi ngày, người thường tận dụng thời gian rảnh là làm được!【Tiết lộ】
Tài liệu học tham khảo — bao gồm trong hội viên Trở thành hội viên






-
Chuột con lần này lập công rồi! Đừng hoảng khi gặp vấn đề định dạng Windows - công cụ chuyển đổi định dạng chuột con mã nguồn mở giúp bạn, công cụ hot trên GitHub
Tài liệu học tham khảo — bao gồm trong hội viên Trở thành hội viên -
鲁大师 v6.1024.4105.1121 bản tinh gọn một tệp
Tài liệu học tham khảo — bao gồm trong hội viên Trở thành hội viên -
Phần mềm làm hoạt hình cartoon 2D Moho Pro v14.3
Tài liệu học tham khảo — bao gồm trong hội viên Trở thành hội viên -
Phần mềm chỉnh sửa và xử lý video trên máy tính Aiseesoft Filmai v1.0.18
Tài liệu học tham khảo — bao gồm trong hội viên Trở thành hội viên -
Microsoft To Do v2.147 phiên bản chính thức miễn phí【Software Ge Chuizi·R2618】
Tài liệu học tham khảo — bao gồm trong hội viên Trở thành hội viên -
Plugin máy hiện sóng chỉnh màu video PR/AE/DaVinci/FCPX Nobe OmniScope Win1.11.15 / Mac1.10.138【Phần mềm cái búa·R2748】
Tài liệu học tham khảo — bao gồm trong hội viên Trở thành hội viên







I. Giới thiệu nội dung khóa
«Ứng xử thực vụ hợp quy thuế thương mại điện tử (nội địa + xuyên biên giới)» là khóa thực vụ hợp quy thuế dành cho **thương mại điện tử nội địa, thương mại điện tử xuyên biên giới, bán hàng livestream và người kinh doanh đa cửa hàng**, xoay quanh **khai báo thu nhập - thuế GTGT - thuế thu nhập doanh nghiệp - hóa đơn đầu vào - chọn chủ thể - báo cáo dữ liệu nền tảng - báo hải quan xuất khẩu hoàn thuế - xử lý chi phí - ứng phó rủi ro** triển khai hệ thống. Phần xuyên biên giới trọng điểm giảng mode báo hải quan xuất khẩu, ứng dụng chính sách thuế GTGT và thu nhập, kế thuế phí nền tảng, mode Tư An, thuê cửa hàng, khai báo thu nhập toàn bộ, hoàn thuế xuất khẩu và khó khăn thuế hiện tại trong kinh doanh xuyên biên giới; phần nội địa thì kết hợp dữ liệu báo cáo nền tảng và tin nhắn thuế không nhất quán, doanh số nhỏ siêu 5 triệu, người nộp thuế một thường đầu vào không đủ, chi phí không hóa đơn, hộ cá thể định mức, đổi chủ thể cửa hàng và chú tiêu, hoa hồng bán hàng livestream, phí đầu phóng, hoàn trả đỏ gói, đánh khoản nhỏ và thuế ấn vân vân bối cảnh thật tháo gỡ. Khóa qua nhiều case giúp người kinh doanh dựng tư đường hợp quy hoàn chỉnh từ **quy hoạch chủ thể, xác nhận thu nhập, chứng từ chi phí đến xử lý khai báo và rà soát rủi ro**. Xử lý thuế cụ thể vẫn nên kết hợp nơi kinh doanh, loại chủ thể và chính sách kỳ chấp hàng.
II. Đối tượng phù hợp
- Người kinh doanh cửa hàng thương mại điện tử nội địa
- Thương gia và đội ngũ thương mại điện tử xuyên biên giới
- Trưởng nhóm bán hàng livestream và công ty thương mại điện tử
- Tài chính thương mại điện tử, kế toán và nhân sự thuế
- Thương gia đối mặt vấn đề chi phí không hóa đơn và khai báo
III. Thu hoạch sau học
- Nắm khung hợp quy thuế điện tử nội địa
- Làm rõ logic báo hải quan xuyên biên giới và hoàn thuế xuất khẩu
- Học xử lý báo cáo nền tảng và chênh lệch khai báo
- Nắm tư đường ứng phó chi phí không hóa đơn và đầu vào không đủ
- Dựng hệ thống kiểm soát rủi ro chủ thể, thu nhập, chi phí và khai báo
IV. Mục lục khóa:
01. tiết 1 giải thích mode báo hải quan xuất khẩu thương mại điện tử xuyên biên giới
02. tiết 2 thương mại điện tử xuyên biên giới được miễn thuế GTGT không? thu nhập có thể định mức không?
03. tiết 3 căn cứ kế thuế thuế GTGT nền tảng được khừ phí nền tảng không? mua đơn phối phiếu được không?
04. tiết 4 giải thích mode Tư An thương mại điện tử xuyên biên giới 1
05. tiết 5 giải thích mode Tư An thương mại điện tử xuyên biên giới 2
06. tiết 6 thương mại điện tử xuyên biên giới qua cách thuê cửa hàng dựa phổ không?
07. tiết 7 thương mại điện tử xuyên biên giới bị yêu cầu mạnh chế khai báo thu nhập toàn bộ làm sao?
08. tiết 8 cục diện khó hiện tại thương mại điện tử xuyên biên giới
09. tiết 9 hoàn thuế xuất khẩu thương mại điện tử xuyên biên giới khó quá làm sao?
10. tiết 10 tổng kết thương mại điện tử xuyên biên giới
11. tiết 1 vì sao học hợp quy thuế?
12. tiết 2 nhận được tin nhắn thuế và báo cáo nền tảng không nhất quán làm sao?
13. tiết 3 nhận được thông báo tin nhắn thuế không nhất quán làm sao? và nền lịch sử giám sát thương mại điện tử
14. tiết 4 nhận được tin nhắn thuế quý 3 doanh số và báo cáo nền tảng không nhất quán làm sao?
15. tiết 5 quý 3 doanh số nhỏ quy mô siêu 5 triệu làm sao?
16. tiết 6 quy hoạch mua xe đề thuế
17. tiết 7 ẩn thu nhập 2,8 ức bị tra làm sao bổ sung thuế?
18. tiết 8 người nộp thuế một thường điện tử chưa kịp lấy đầu vào nên quy hoạch thế nào?
19. tiết 9 người nộp thuế một thường kỳ không lấy được hóa đơn thuế doanh nghiệp quy hoạch thế nào?
20. tiết 10 chủ thể điện tử nên chọn thế nào thuế phụ tối ưu? C cửa hàng cá nhân chưa báo thuế có rủi ro không?
21. tiết 11 điện tử chú tiêu rồi có rủi ro bổ sung thuế không?
22. tiết 12 chủ thể cửa hàng đổi liên tục có rủi ro không?
23. tiết 13 chính sách định mức hộ cá thể điện tử vận dụng thế nào?
24. tiết 14 không lấy được hóa đơn thuế GTGT thu nhập cao thế nào hợp quy? (thượng)
25. tiết 15 không lấy được hóa đơn thuế GTGT thu nhập cao thế nào hợp quy (trung)
26. tiết 16 không lấy được hóa đơn thuế GTGT thu nhập cao thế nào hợp quy? (hạ)
27. tiết 18 hoàn trả đỏ gói điện tử, rủi ro lớn, xử lý hợp quy thế nào?
28. tiết 19 đánh khoản nhỏ: hoàn trả tốt bình xử lý thế nào? thuế GTGT: loại này có cần xông giảm thu nhập không?
29. tiết 17 ứng dụng thuế công ty hợp danh hữu hạn
30. tiết 23 điện tử thuế ấn đóng thế nào?
31. tiết 24 case phân tích mode live + bán hàng
32. tiết 20 điện tử trả hoa hồng bán hàng, không hóa đơn thuế cá nhân cao thế nào hợp quy?
33. tiết 21 điện tử phí đầu phóng chiếm tỷ lệ cao khừ toàn bộ rủi ro lớn thế nào hợp quy?
34. tiết 22 không cần mấu cần hóa đơn thêm bao nhiêu điểm thuế phù hợp?
Tài liệu học tập kèm theo
Khóa học này đi kèm bộ tài liệu. Hội viên nhận liên kết truy cập qua email sau khi yêu cầu khóa học.
Khóa học liên quan
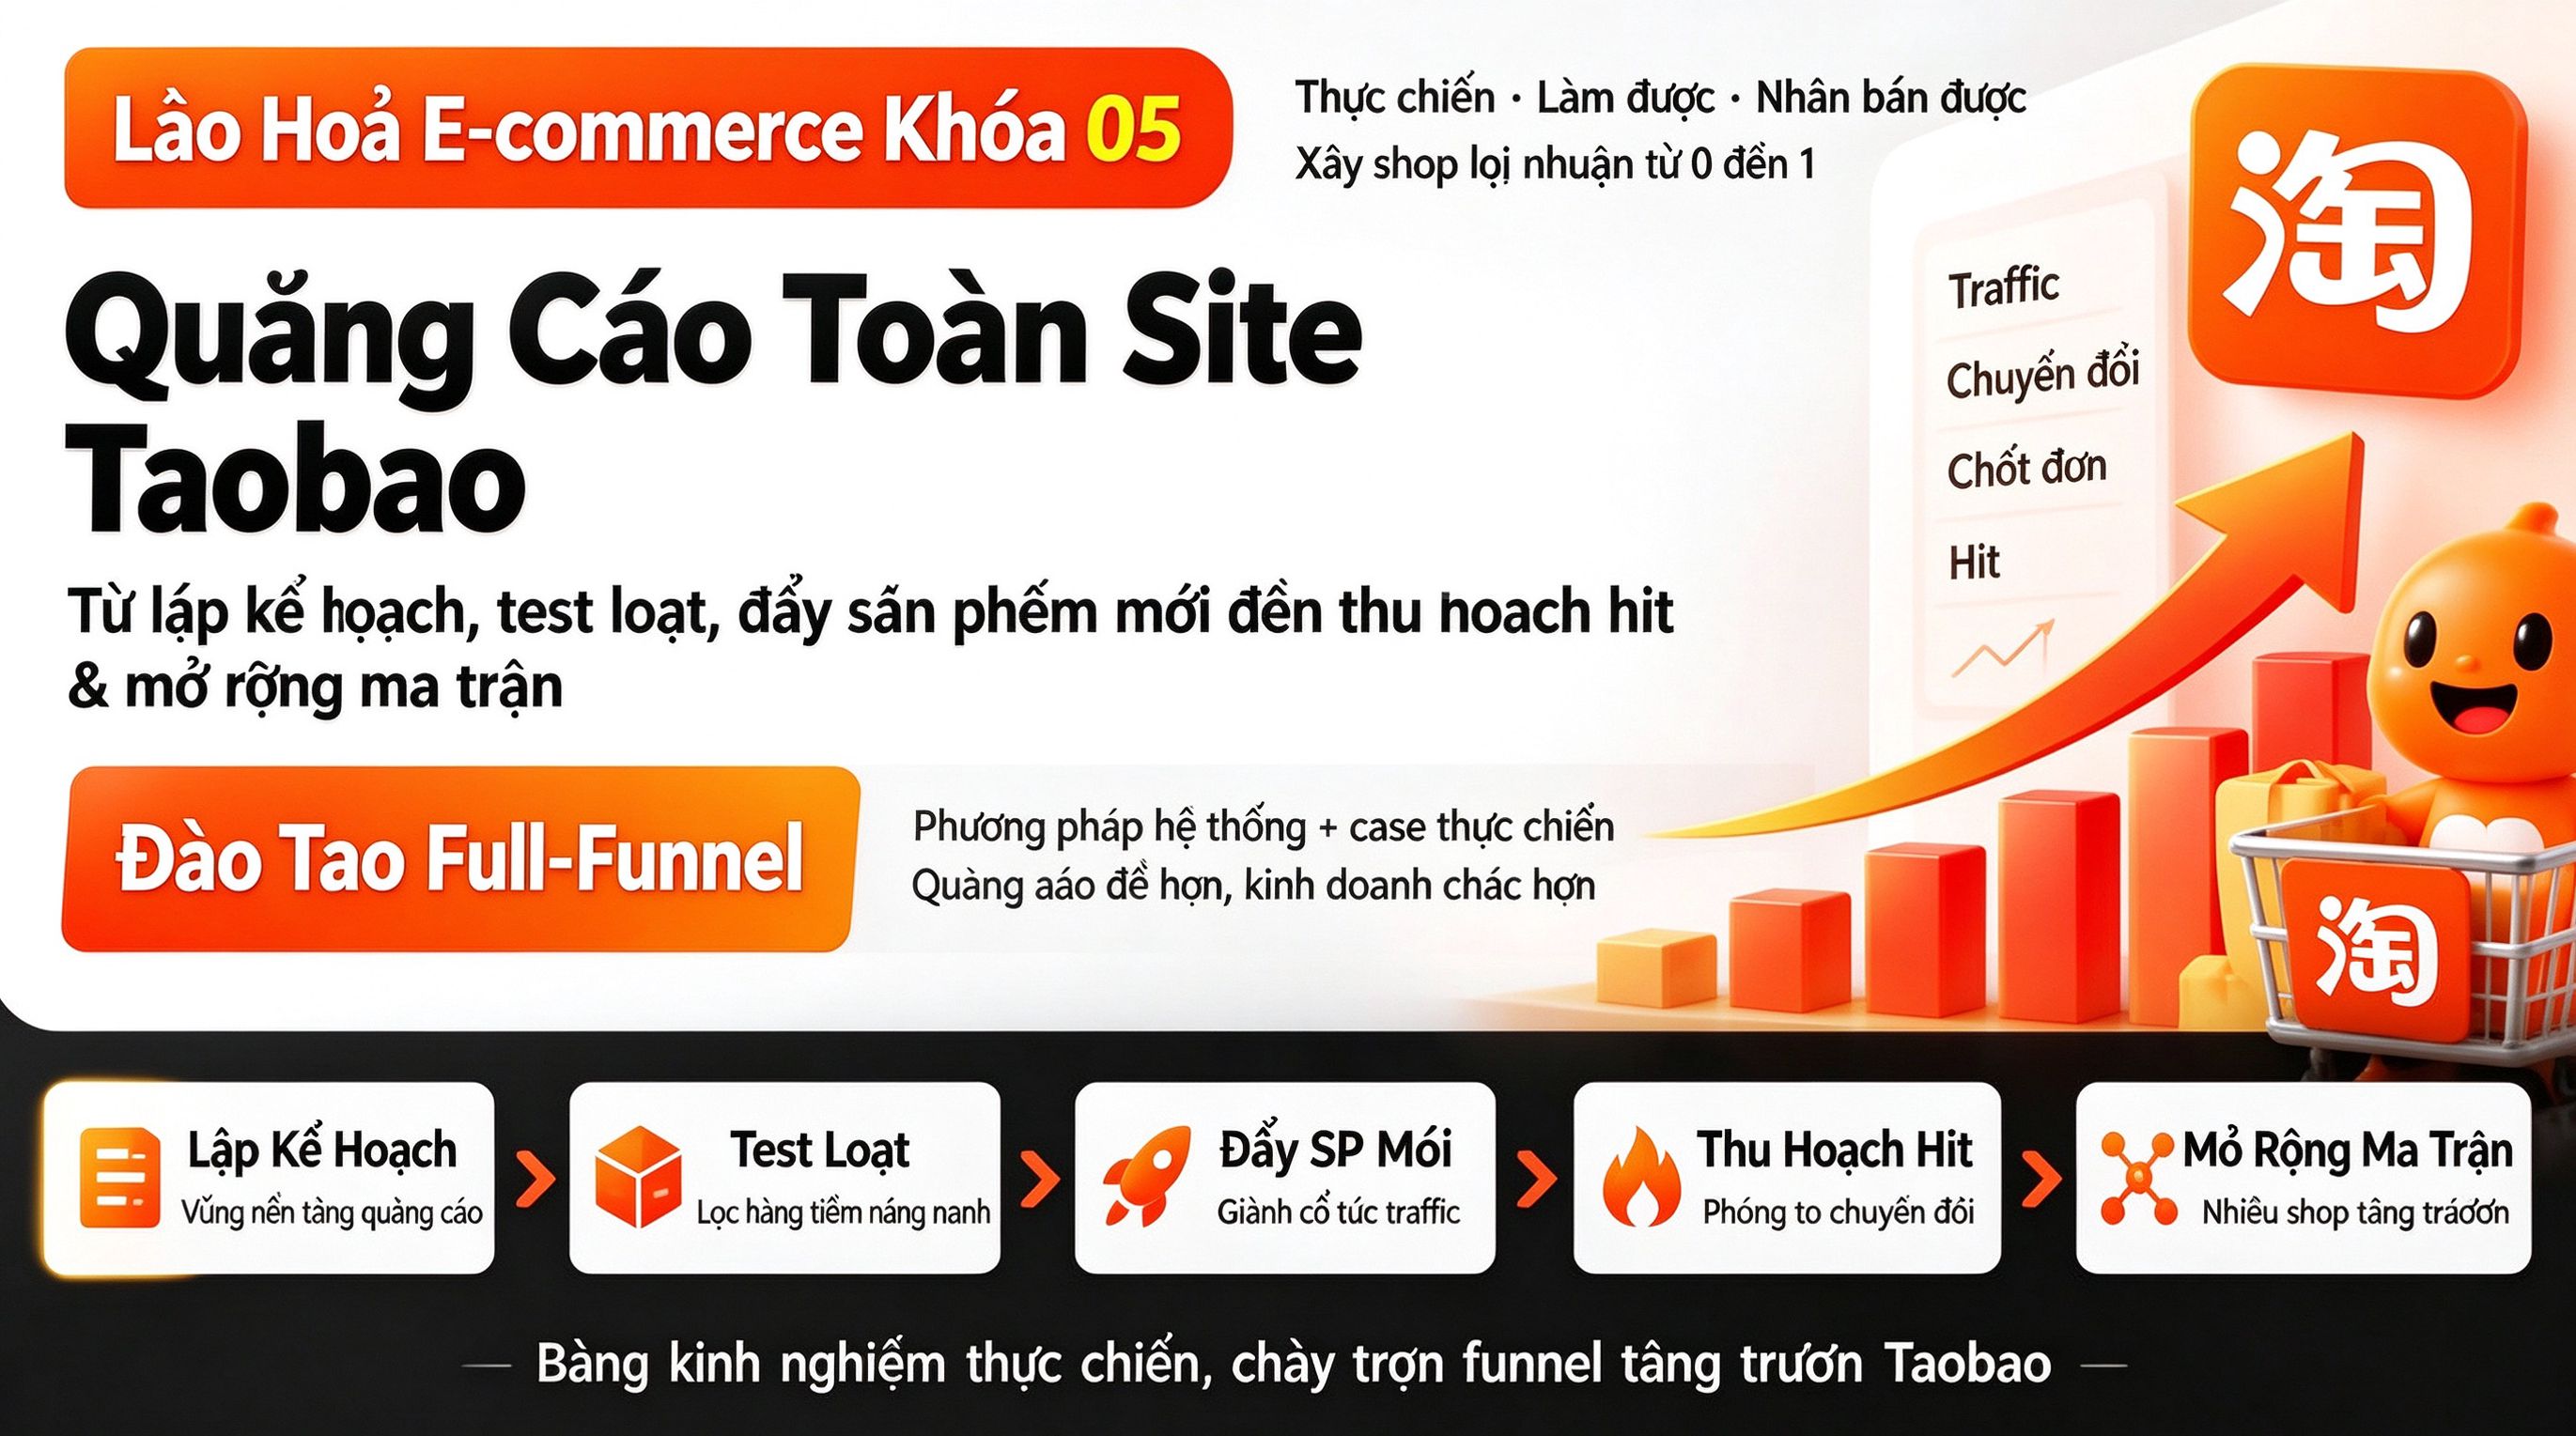
Khóa thực chiến Lão Hỏa TMĐT kỳ 05: quảng bá toàn site Taobao từ dựng kế hoạch, đo phẩm hàng loạt, đẩy sản phẩm mới đến thu hoạch sản phẩm bán chạy, phóng đại ma trận

Thực chiến nâng cao quảng bá toàn site Taobao kỳ 05: từ đo 30 mẫu, đẩy sản phẩm mới đến phóng đại sản phẩm bán chạy + tối ưu hiệu suất quản lý toàn shop

Kỹ thuật thương mại điện tử mới nhất 2025-2026 chia sẻ mỗi ngày, giúp shop của bạn tránh đường vòng, ngày càng làm tốt hơn (cập nhật tháng 08/2026)

Khóa học thực hành đo giá TMĐT: kiểm định giá theo bậc, phân định chuyển đổi lưu lượng, tìm điểm cân bằng lợi nhuận và doanh số

Khóa học thực hành đo mẫu quảng cáo từ khóa: chọn từ và dựng kế hoạch, phán đoán chỉ số dữ liệu, sàng lọc nhanh sản phẩm tiềm năng


Side hustle người mới cũng triển khai được: dựng thu nhập thụ động nhóm hàng ảo Pinduoduo, tăng thêm 10-30k mỗi tháng

Trại luyện phá thế Thương mại điện tử Taobao: mổ xẻ luật mới nền tảng 2026, logic chuyển đổi lưu lượng, cẩm nang thực hành cho chủ shop

Khóa thực hành tăng tốc vận hành Taobao 21 ngày (cập nhật tháng 8): through-train + search + sản phẩm hit toàn chuỗi, người mới nhanh chóng đạt thu nhập tháng trên 10K cho shop

Khóa vận hành hệ thống Pinduoduo (cập nhật tháng 8): từ mở shop zero đến nhân bản sản phẩm hit, nhanh chóng đạt ngày bán nghìn đơn, lợi nhuận tháng trên 50K