-
دورات ريادة الأعمال
-
 أخرى
-
دروس من الخارج
-
التصوير والتحرير
-
إدارة المجتمع والنطاق الخاص
-
كتابة المحتوى وكتابة الإعلانات
-
مشاريع الدخل الجانبي
-
التجارة الإلكترونية
-
الفيديو القصير والبث المباشر
-
الذكاء الاصطناعي (AI)
-
البرمجيات والأدوات
-
أنظمة التشغيل
-
الإضافات والسكربتات
-
برمجيات MacOS
-
برمجيات Android
-
برمجيات Windows
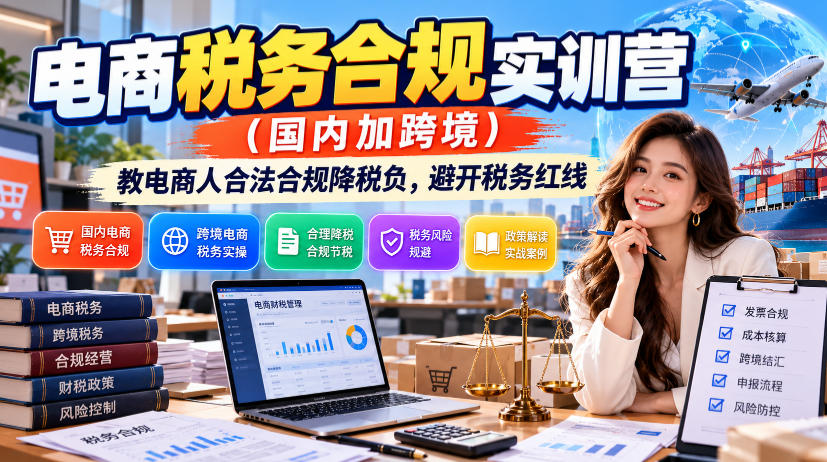
معسكر تدريبي عملي للامتثال الضريبي في التجارة الإلكترونية (محلية وعابرة للحدود): يعلّم البائعين خفض العبء الضريبي بشكل قانوني وتجنّب الخطوط الحمراء الضريبية
-
خطة كسب المال من زراعة الذهب في الألعاب: اكسب أكثر من ألف يومياً، مشروع مستقر منذ ثلاث سنوات، يمكن لأي شخص فعله في وقت الفراغ
مادة دراسية مرجعية — مشمولة بالعضوية اشترك الآن -
العمل التلقائي الكامل داخل الألعاب الرائجة: ربح يومي 500+، دون خبرة وتشغيل بسيط، وهو حالياً أكثر الأعمال الجانبية طويلة الأجل استقراراً كشف
مادة دراسية مرجعية — مشمولة بالعضوية اشترك الآن -
معسكر تدريب مشروع بيع المنتجات على دوين: لا حاجة للظهور أمام الكاميرا، المبتدئون ينتجون فيديوهات بيع المنتجات باتباع الخطوات
مادة دراسية مرجعية — مشمولة بالعضوية اشترك الآن -
خطة العمل داخل الألعاب الأولى لكسب المال: ربح يومي 1000+، ويستطيع الشخص العادي القيام بها في وقت فراغه كشف
مادة دراسية مرجعية — مشمولة بالعضوية اشترك الآن






-
Lu Master v6.1024.4105.1121 نسخة مبسطة بملف واحد [Ge Chuzi Software · R1880]
مادة دراسية مرجعية — مشمولة بالعضوية اشترك الآن -
برنامج إنشاء رسوم متحركة كرتونية ثنائية الأبعاد Moho Pro v14.3 [برنامج جي تشويزي · R2355]
مادة دراسية مرجعية — مشمولة بالعضوية اشترك الآن -
برنامج تحرير ومعالجة الفيديو للحاسوب Aiseesoft Filmai v1.0.18
مادة دراسية مرجعية — مشمولة بالعضوية اشترك الآن -
Microsoft To Do v2.147 النسخة الرسمية المجانية
مادة دراسية مرجعية — مشمولة بالعضوية اشترك الآن -
PR/AE/DaVinci/FCPX إضافة راسم إشارة تدريج ألوان الفيديو Nobe OmniScope Win1.11.15 / Mac1.10.138【البرمجيات·R2748】
مادة دراسية مرجعية — مشمولة بالعضوية اشترك الآن





نظرة عامة على الدورة
هذا المعسكر التدريبي العملي للامتثال الضريبي في التجارة الإلكترونية مُصمَّم خصيصًا لبائعي التجارة الإلكترونية المحليين وبائعي التصدير العابر للحدود. لا نكتفي بترديد النصوص القانونية الجافة، بل نتناول فقط المشكلات الضريبية التي تواجهك فعلًا في الإدارة اليومية. لقد أصبح النظام الضريبي الآن مرتبطًا ببيانات الإبلاغ لجميع منصات التجارة الإلكترونية، وكثير من البائعين يتلقون فجأة إشعارات ضريبية، ويكتشفون أن المبيعات التي صرّحوا بها لا تتطابق مع بيانات المنصة، أو يعانون من ارتفاع العبء الضريبي بسبب نقص فواتير المشتريات، ويخشون الفحص الضريبي والغرامات. هذه الدورة تشرح لك بالتفصيل كيفية التعامل مع هذه المشكلات الشائعة.
تبدأ وحدة التجارة الإلكترونية المحلية من سؤال: "لماذا يجب الاهتمام بالامتثال الضريبي؟"، ثم تفكّك المشكلات التي قد يواجهها كل البائعين: تلقي إشعار نصي ضريبي، وعدم تطابق بيانات المنصة مع المبيعات المُصرَّح بها، وكيفية التعامل مع تجاوز المبيعات 5 ملايين لدى دافع الضريبة الصغير، وهل يوجد خطر في عدم تقديم الإقرار الضريبي لمتجر C الشخصي، وهل يمكن المطالبة باسترداد الضريبة بعد إغلاق المتجر، ومخاطر تغيير الكيان القانوني للمتجر بشكل متكرر. ونستعين بقضية حقيقية لتهريب دخل بلغ 280 مليون يوان خضع للفحص الضريبي، لشرح منطق السداد وطرق المواجهة.
يقدّم قسم تحسين العبء الضريبي اليومي حلولًا عملية قابلة للتطبيق: حالات تخطيط لخصم ضريبة شراء السيارات، وكيفية التخطيط المسبق عندما لا يحصل دافع الضريبة العام على فواتير المشتريات في الوقت، وكيفية خفض ضريبة أرباح الشركات بشكل معقول عند عدم الحصول على فاتورة في الفترة الحالية، وكيفية استخدام سياسة التحديد الضريبي للمنشآت الفردية، والتطبيقات الضريبية لشركات التضامن المحدود في سياق التجارة الإلكترونية، وكيفية دفع ضريبة الدمغة بشكل صحيح، والمعالجة الضريبية لنموذج البث المباشر للترويج. كما نحلّ نقاط الألم العملية مثل استرداد المال مقابل التقييمات الإيجابية، واسترداد المال عبر المكافآت، وعمولات البث دون فاتورة، وخطر الخصم الكامل عندما تكون تكاليف الإعلان عالية جدًا، وعدد النقاط الضريبية المناسبة لإضافتها عند طلب فاتورة من المورّد.
تشرح وحدة التجارة الإلكترونية العابرة للحدود على حدة قواعد سيناريو التصدير: الفرق بين نماذج التخليص الجمركي للتصدير المختلفة، وهل يمكن للتجارة الإلكترونية العابرة للحدود الإعفاء من ضريبة القيمة المضافة، وهل يمكن فرض ضريبة الدخل بطريقة التحديد، وهل يمكن خصم رسوم المنصة من وعاء ضريبة القيمة المضافة، وما مدى موثوقية شراء البيان الجمركي وتدبير الفواتير، وشرح مفصّل لنموذج سايوي الشائع في الصناعة، ومخاطر استئجار متجر الغير لمزاولة التجارة العابرة للحدود، وكيفية التعامل مع المطالبة بالإقرار الإلزامي عن كامل الدخل، وسبل تبسيط إجراءات استرداد ضريبة التصدير. نوضّح بذلك المآزق الضريبية الشائعة لدى بائعي التجارة العابرة للحدود ومسارات الامتثال.
أبرز مميزات الدورة
✅ تغطية كاملة للمشهدين المحلي والعابر للحدود، دون الحاجة للبحث عن مصدرين منفصلين
✅ كلها نقاط ألم حقيقية ومتكررة في التجارة الإلكترونية، دون الخوض في قانون ضريبي عام لا علاقة له بالبائع
✅ حالات فحص ضريبي حقيقية مشروحة، لتعرف مواطن الخطر وكيفية التصرف عند تلقي الإشعار
✅ نقدّم حلول امتثال عملية قابلة للتنفيذ، لا نكتفي بعرض المخاطر لإثارة القلق
✅ تغطية كاملة من مسك الدفاتر والإقرار اليومي والتخطيط المسبق، حتى مواجهة الفحص الضريبي
الفئة المستهدفة
بائعو التجارة الإلكترونية المحليون على منصات مثل تاوباو ودويين وبيندوودو
العاملون في التجارة الإلكترونية العابرة للحدود، من تصدير ومتاجر مستقلة ومجموعات متاجر على المنصات
الموظفون الماليون المرتبطون بأعمال التجارة الإلكترونية، ومقدمو خدمات البث المباشر للترويج
البائعون الجدد الذين افتتحوا متجرًا للتو ولا يعرفون كيف يقدّمون الإقرارات الضريبية ويخشون تجاوز الخطوط الحمراء
المكتسبات
✅ فهم المنطق الأساسي للرقابة الضريبية على التجارة الإلكترونية، وتجنّب المخاطر من جذورها مبكرًا
✅ القدرة على التعامل الصحيح مع تلقي رسائل ضريبية وعدم تطابق بيانات المنصة مع الإقرار
✅ إتقان أساليب التحسين الامتثالي في حالات نقص فواتير المشتريات والتكاليف دون فواتير وارتفاع العبء الضريبي
✅ فهم مسارات الامتثال للتخليص الجمركي واسترداد الضريبة والإقرار عن الدخل في التجارة العابرة للحدود
✅ فهم منطق معالجة حالات الفحص الضريبي الحقيقية، وعدم الارتباك عند مواجهة مشكلة ضريبية
محتوى الدورة
01. الدرس 1: شرح نماذج التخليص الجمركي لتصدير التجارة الإلكترونية العابرة للحدود
02. الدرس 2: هل يمكن للتجارة الإلكترونية العابرة للحدود الإعفاء من ضريبة القيمة المضافة؟ وهل يمكن فرض ضريبة الدخل بطريقة التحديد؟
03. الدرس 3: هل يمكن خصم رسوم المنصة من وعاء ضريبة القيمة المضافة؟ هل أسلوب شراء البيان وتدبير الفواتير مجدٍ؟
04. الدرس 4: شرح نموذج سايوي في التجارة الإلكترونية العابرة للحدود (1)
05. الدرس 5: شرح نموذج سايوي في التجارة الإلكترونية العابرة للحدود (2)
06. الدرس 6: هل أسلوب استئجار المتاجر لمزاولة التجارة العابرة للحدود موثوق؟
07. الدرس 7: ماذا تفعل عندما يُطلب منك الإقرار الإلزامي عن كامل الدخل في التجارة العابرة للحدود؟
08. الدرس 8: المآزق الحالية في التجارة الإلكترونية العابرة للحدود
09. الدرس 9: ماذا تفعل إذا كان استرداد ضريبة التصدير في التجارة العابرة للحدود معقدًا جدًا؟
10. الدرس 10: ملخص التجارة الإلكترونية العابرة للحدود
11. الدرس 1: لماذا نتعلم الامتثال الضريبي؟
12. الدرس 2: ماذا تفعل عند تلقي رسالة ضريبية وعدم تطابقها مع بيانات المنصة؟
13. الدرس 3: ماذا تفعل عند عدم تطابق الإشعار الضريبي؟ والخلفية التاريخية لرقابة التجارة الإلكترونية
14. الدرس 4: ماذا تفعل عند عدم تطابق مبيعات الربع الثالث مع بيانات المنصة في الإشعار الضريبي؟
15. الدرس 5: ماذا تفعل عند تجاوز مبيعات الربع الثالث 5 ملايين لدى الدافع الصغير؟
16. الدرس 6: حالة تخطيط لخصم ضريبة شراء السيارة
15. الدرس 5: ماذا تفعل عند تجاوز مبيعات الربع الثالث 5 ملايين لدى دافع الضرائب الصغير؟
18. الدرس 8: كيف يخطّط دافع الضريبة العام في التجارة الإلكترونية عند عدم الحصول على المشتريات في الوقت؟
19. الدرس 9: كيف يخطّط لضريبة أرباح الشركات عند عدم الحصول على فاتورة في الفترة الحالية؟
20. الدرس 10: كيف يُختار الكيان الأمثل ضريبيًا للتجارة الإلكترونية؟ وهل يوجد خطر في عدم إقرار متجر C الشخصي؟
21. الدرس 11: هل يوجد خطر استرداد ضريبي بعد شطب نشاط التجارة الإلكترونية؟
22. الدرس 12: هل يوجد خطر في تغيير الكيان القانوني للمتجر بشكل متكرر؟
23. الدرس 13: كيف تُستخدم سياسة التحديد الضريبي للمنشآت الفردية في التجارة الإلكترونية؟
24. الدرس 14: كيف يكون الامتثال عند تعذّر الحصول على فاتورة وارتفاع ضريبتي القيمة المضافة والدخل؟ (الجزء الأول)
25. الدرس 15: كيف يكون الامتثال عند تعذّر الحصول على فاتورة وارتفاع ضريبتي القيمة المضافة والدخل؟ (الجزء الأوسط)
26. الدرس 16: كيف يكون الامتثال عند تعذّر الحصول على فاتورة وارتفاع ضريبتي القيمة المضافة والدخل؟ (الجزء الأخير)
27. الدرس 18: استرداد المال عبر مكافآت التجارة الإلكترونية ذو مخاطر عالية، كيف يُعالج بشكل امتثالي؟
28. الدرس 19: الدفعات الصغيرة: كيف يُعالَج استرداد المال مقابل التقييمات الإيجابية؟ ضريبة القيمة المضافة: هل يلزم تخفيض الإيرادات في مثل هذه الحالات؟
29. الدرس 17: التطبيقات الضريبية لشركات التضامن المحدود
30. الدرس 23: كيف تُدفع ضريبة الدمغة في التجارة الإلكترونية؟
31. الدرس 24: تحليل حالات لنموذج البث المباشر للترويج
32. الدرس 20: كيف يكون الامتثال عند دفع عمولات الترويج دون فاتورة وارتفاع ضريبة الدخل الشخصي في التجارة الإلكترونية؟
33. الدرس 21: كيف يكون الامتثال عندما تكون تكاليف الإعلان عالية جدًا ويشكّل الخصم الكامل خطرًا؟
34. الدرس 22: ما عدد النقاط الضريبية المناسبة التي تُضاف عند طلب فاتورة من المورد؟
مواد تعليمية مصاحبة
تأتي هذه الدورة مع حزمة مواد. يحصل الأعضاء على رابط الوصول عبر البريد الإلكتروني بعد طلب الدورة.
دورات ذات صلة

أحدث تقنيات التجارة الإلكترونية 2025-2026 تُشارك يومياً: اجعل متجرك يتجنّب الأخطاء وينمو أكثر (محدَّث أغسطس 2026)

دورة عملية لاختبار الأسعار في التجارة الإلكترونية: اختبار الأسعار المتدرج، وتحليل تحويل الزيارات، وإيجاد نقطة التوازن بين الربح والمبيعات


فئة النمو عالية الربح على Tmall/Taobao، الجلسة الحضورية في Hangzhou 31 (22-24 أغسطس): نمِّ المبيعات والربح خلال ثلاثة أيام

عمل جانبي يمكن لأي شخص تنفيذه بلا أساس: ابنِ دخلاً سلبياً من فئات بِندوُدو الافتراضية، وزِد 10-30 ألفاً شهرياً

معسكر اختراق التجارة الإلكترونية على Taobao: تفكيك قواعد المنصة الجديدة لعام 2026، ومنطق تحويل الزيارات، ودليل عملي للتجار